Înțelegeți traseul banilor înainte de plată
 Available in US
Transferul leagă evidența bancară de cea a contului de joc, iar depunerile și retragerile urmează sensuri opuse.
Cum circulă banii între bancă și contul de joc
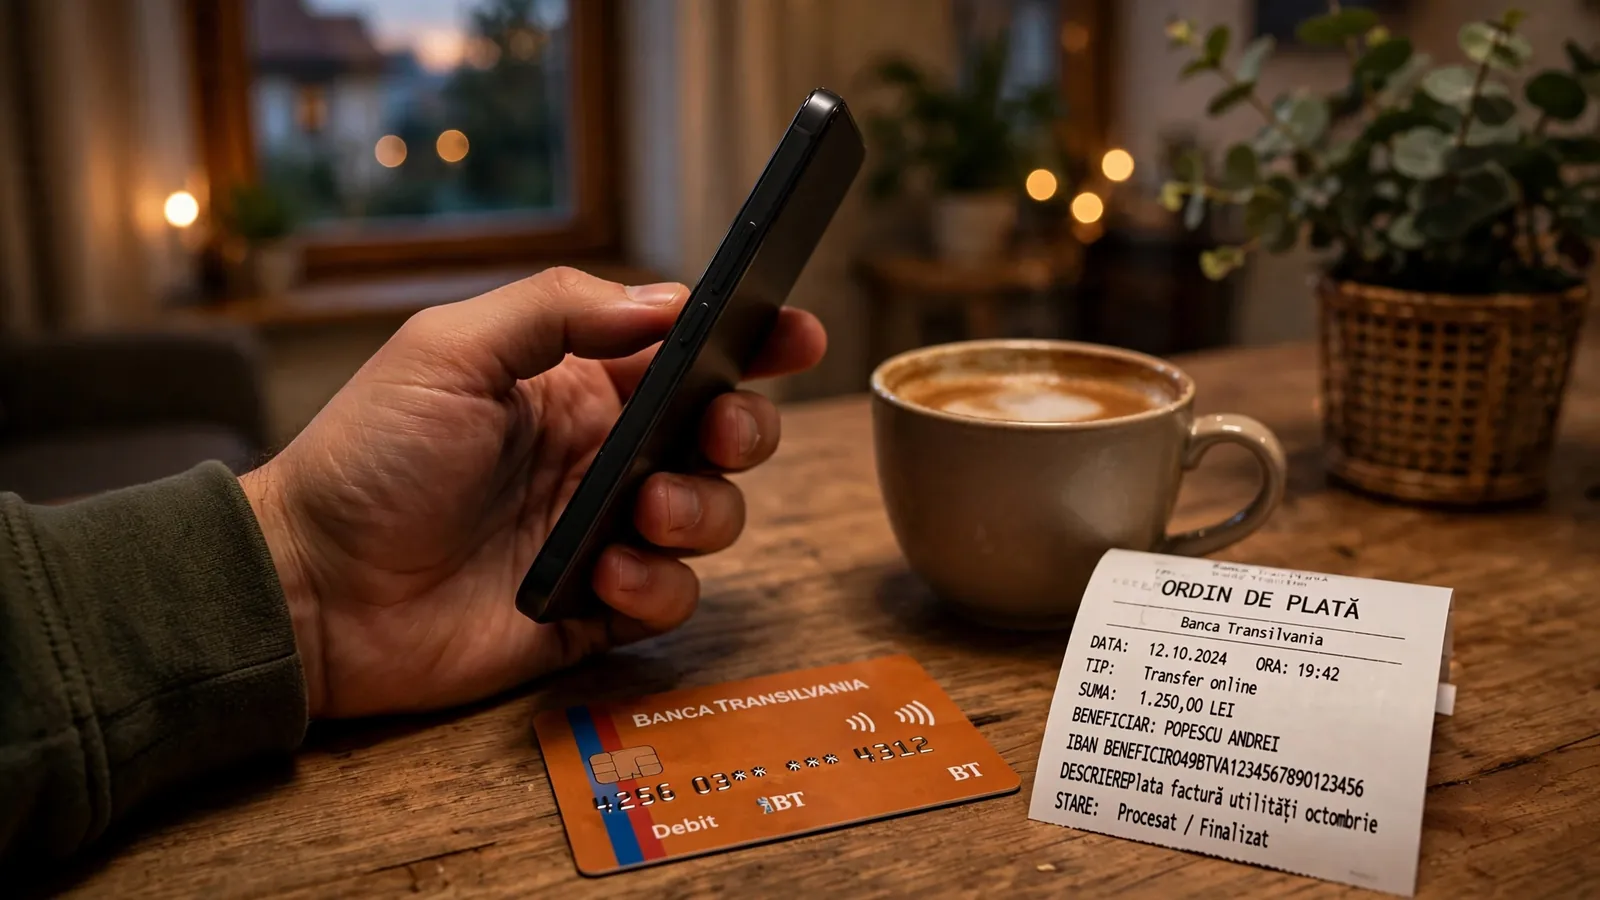
Transferul bancar înseamnă că fondurile se mută între contul dumneavoastră bancar și contul de joc deschis la cazinoul online. Nu este un sold separat, creat de metoda de plată: banca ține evidența banilor din contul bancar, iar operatorul îi înregistrează în contul de joc. Plata leagă, așadar, două evidențe diferite. Simplu spus.
Asta mi-a fost mai ușor de înțeles decât limbajul de pe paginile de plată, unde metode diferite ajung uneori prezentate ca și cum ar face același lucru. La transfer bancar, punctul de plecare este contul de la bancă, iar punctul în care fondurile sunt destinate să ajungă este contul de joc. Depunerea și retragerea sunt sensuri diferite ale circulației banilor, dar metoda se bazează pe aceeași legătură dintre cele două conturi. Aici mă refer la mecanism, nu la pașii prin care se inițiază o plată.
Un cazinou cu transfer bancar poate părea mai puțin imediat decât o metodă în care vedeți o confirmare pe loc. Totuși, „direct” descrie relația dintre conturi, nu o promisiune că fiecare operațiune se încheie fără verificări sau evidențe intermediare. Banca și operatorul trebuie să poată asocia suma cu tranzacția și cu contul de joc căruia îi este destinată. Dacă vă uitați doar la butonul de plată, partea asta rămâne invizibilă. Dar ea contează.
Am făcut și eu greșeala să mă uit întâi la cum se numește metoda și abia apoi la ce reprezintă. Numele nu spune dacă banii sunt mutați din contul bancar către contul de joc sau dacă metoda folosește o altă sursă de fonduri. În cazul transferului bancar, rolul contului de la bancă este central: el este sursa sau destinația fondurilor, în funcție de sensul plății. Nu e doar o etichetă aleasă în casierie.
Un motiv pentru care metoda apare în discuțiile despre sume ridicate ține de limitele ei de tranzacționare, care sunt mai mari decât ale majorității metodelor de plată. Asta poate face transferul bancar potrivit atunci când cineva dorește să mute o sumă mai mare, fără să presupună automat că orice operator va accepta orice valoare. Limitele efective și condițiile pot depinde de operator și de relația cu banca; „mai mari” nu înseamnă nelimitate. O diferență importantă.
Mi se pare o distincție ușor de pierdut când apar cuvinte precum „flexibil” sau „fără griji”. Pentru mine, utilitatea practică e mai modestă și mai concretă: metoda oferă o cale de circulație a banilor între contul bancar și cel de joc, iar limitele de tranzacționare mai mari o pot face adecvată pentru sume ridicate. Nu rezultă de aici că este cea mai bună opțiune pentru toată lumea. Depinde de ce aveți nevoie și de condițiile afișate de operator și de banca dumneavoastră.
Nici un bonus de cazino nu este o caracteristică a transferului bancar în sine. Dacă un operator oferă un bonus asociat unei depuneri, acesta ține de oferta și termenii operatorului, nu de faptul că banii au plecat dintr-un cont bancar. Același lucru este valabil pentru ofertele prezentate drept bonus fără depunere: denumirea metodei nu le creează și nu le garantează. Am învățat să separ metoda de plată de oferta promoțională. Altfel, reclama le amestecă ușor.
Mai e o diferență între a avea banii în contul bancar și a-i vedea în contul de joc. Sunt două solduri gestionate în două locuri, iar un transfer le conectează fără să le transforme într-un singur cont. După mutare, evidența operatorului arată fondurile disponibile în contul de joc; evidența băncii arată tranzacția aferentă. Nu presupuneți că un sold afișat într-un loc se actualizează automat în celălalt doar fiindcă ați selectat transferul bancar. Sunt înregistrări distincte.
În căutarea unui cazinou cu transfer bancar, expresia poate acoperi lucruri diferite în mintea fiecărui jucător: cineva se gândește la depunere, altcineva la retragere, iar altcineva la o metodă potrivită pentru sume mai mari. Mecanismul de bază rămâne însă aceeași mișcare între contul bancar și contul de joc. Nu înlocuiește citirea condițiilor operatorului și nu spune nimic, de unul singur, despre eventuale bonusuri ori alte avantaje. Numele metodei nu e oferta.
Când mă uit la transferul bancar ca la o opțiune, încerc să nu confund trei întrebări: de unde vin fondurile, unde ajung și ce limite are metoda. Prima ține de legătura dintre conturi, a doua de sensul tranzacției, iar a treia explică de ce poate fi luată în calcul pentru sume ridicate. Ținute separat, lucrurile acestea sunt mai clare decât etichetele de marketing. Iar claritatea ajută.
Cât durează plata online și de ce diferă timpul
La o depunere prin transfer bancar, timpul de procesare nu este același în toate cazurile. O plată poate fi procesată instant sau poate dura între una și trei zile lucrătoare. Intervalul depinde de banca folosită și de politica cazinoului online, potrivit unei evaluări de specialitate. Așadar, când comparați cazinouri online cu transfer bancar, merită să priviți durata ca pe o posibilitate, nu ca pe o promisiune fixă.
Știu tentația: vedeți „instant” și vă așteptați ca soldul să se schimbe pe loc, indiferent de situație. Dar acel cuvânt nu descrie automat experiența fiecărui jucător. Indică una dintre variantele posibile de procesare; în alte cazuri, suma poate apărea după un interval mai lung. Diferența contează mai ales dacă vă bazați pe bani pentru o sesiune pe care voiați s-o începeți imediat. Eu am învățat să nu confund posibilitatea cu certitudinea. Mai puțină grabă.
Când plata nu apare repede, primul impuls poate fi să presupuneți că ceva a mers prost. Nu este o concluzie pe care durata, singură, o justifică. Transferul poate intra în intervalul mai lung descris, iar variația este legată de banca implicată și de regulile operatorului privind procesarea plăților. Cu alte cuvinte, două depuneri făcute la același casino online cu transfer bancar nu trebuie privite automat ca având același rezultat în timp. Condițiile pot diferi de la o bancă la alta și de la un cazinou la altul.
Pentru mine, reperul util este intervalul complet, nu varianta cea mai atrăgătoare din descriere. Dacă mă bazez doar pe procesarea instant, îmi construiesc așteptarea pe capătul cel mai rapid al posibilităților. Dacă iau în calcul și una până la trei zile lucrătoare, înțeleg mai realist cât poate dura. Nu e la fel de spectaculos. E mai cinstit față de propria planificare.
Asta nu înseamnă că fiecare transfer va dura tot intervalul. Procesarea instant rămâne o posibilitate, însă nu ar trebui extinsă la toate tranzacțiile doar pentru că apare menționată. La fel, intervalul de una până la trei zile lucrătoare nu înseamnă că plata va întârzia de fiecare dată. Informația descrie variația, nu un termen garantat pentru fiecare depunere.
În practică, când citiți despre transfer bancar la cazinouri online, separați două lucruri: timpul posibil și timpul promis. Dacă formularea vorbește despre o plată care poate fi procesată instant, aceasta nu este echivalentă cu o confirmare că banii vor fi disponibili imediat. Dacă este indicat intervalul de una până la trei zile lucrătoare, nici acesta nu spune că fiecare tranzacție va ocupa întregul interval. Sunt capete diferite ale unei variații, influențate de banca folosită și de politica cazinoului.
Mai e și o chestiune de planificare personală. Dacă doriți să vă jucați într-un anumit moment, nu tratați transferul bancar ca pe o metodă cu timp uniform, indiferent de operator. O plată poate fi procesată repede, dar poate necesita și mai mult timp. Pentru cine caută un online casino cu transfer bancar, această diferență poate fi mai importantă decât felul în care sună metoda în prezentarea cazinoului. Un termen realist vă ajută să evitați decizii luate din grabă.
Nici nu aș transforma o singură experiență într-o regulă. Faptul că o depunere a fost procesată repede nu stabilește durata următoarei; o întârziere, la rândul ei, nu dovedește singură că toate plățile viitoare vor urma același tipar. Aici e ușor să te păcălești: memoria ține minte cazul care te-a enervat sau cel care a mers perfect și îl folosește drept etalon. Mai bine păstrați în minte intervalul general și faptul că banca și politica operatorului pot schimba rezultatul.
Când evaluați transfer bancar online la un cazinou, o descriere prudentă a timpului vă spune mai mult decât un adjectiv entuziast. „Rapid” poate însemna lucruri diferite pentru operator și pentru dumneavoastră; intervalul concret este mai ușor de interpretat. În același timp, nu presupuneți că expresia „instant” înlătură variația. Ea desemnează o posibilitate, nu un angajament universal.
Pe scurt, plata poate ajunge să fie procesată instant, dar poate dura și între una și trei zile lucrătoare. Banca folosită și politica cazinoului online sunt cele două elemente indicate pentru această diferență. Dacă vă organizați așteptările în jurul întregului interval, nu doar al variantei rapide, e mai puțin probabil să vă treziți surprinși de timpul de așteptare. Asta e partea deloc strălucitoare, dar folositoare.
Cum verificați dacă un cazinou acceptă transfer bancar
Dacă dumneavoastră căutați un cazinou cu transfer bancar în 2026, merită să verificați atât informațiile despre licență, cât și detaliile disponibile despre procesarea plăților. Lista de mai jos vă oferă câteva repere factuale pentru evaluarea opțiunilor.
-
Excelbet
- Licență
- Comitetul de Supraveghere din cadrul O.N.J.N., licența nr. L1213823W001269
Excelbet este identificat prin licența nr. L1213823W001269, emisă de Comitetul de Supraveghere din cadrul O.N.J.N. Aceasta este informația disponibilă aici pentru a vă orienta asupra licențierii.
-
Vlad Cazino
- Licență
- ONJN, nr. L1160657W000330
- Viteza de plată
- Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore. Transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
Vlad Cazino deține licența ONJN nr. L1160657W000330. Pentru transferurile bancare, precum și pentru plățile prin card, procesarea durează de obicei între 1 și 3 zile lucrătoare.
-
Joker Casino
- Licență
- Gaming Authority of Curacao, GLH-OCCHKTW0710242017
Joker Casino este licențiat de Gaming Authority of Curacao, cu numărul GLH-OCCHKTW0710242017. Acesta este reperul concret disponibil pentru dumneavoastră în privința licenței.
-
Slotsgem
- Licență
- Curacao
- Viteza de plată
- 1-3 business days
Slotsgem este licențiat în Curaçao. Timpul de procesare a plăților este indicat ca fiind de 1–3 zile lucrătoare.
-
IVIBET
- Viteza de plată
- 1-3 business days
Pentru IVIBET, timpul de procesare a plăților este indicat ca fiind de 1–3 zile lucrătoare. Nu sunt disponibile aici alte detalii despre licență sau metodele de plată.
Când caut un cazinou online care acceptă transfer bancar, nu mă bazez pe formulări de pe pagina principală. „Plăți simple” poate însemna multe lucruri; acceptarea metodei se confirmă în lista de opțiuni din contul cazinoului sau în informațiile oficiale despre plăți. Dacă transferul apare acolo ca metodă disponibilă, operatorul îl acceptă pentru operațiunile menționate. Dacă nu îl găsesc, nu presupun că este disponibil doar fiindcă alte cazinouri îl oferă.
Transferul bancar este acceptat de multe cazinouri online licențiate de ONJN. Asta nu înseamnă însă că metoda apare automat la fiecare operator sau pentru fiecare cont. Disponibilitatea trebuie verificată la cazinoul pe care îl folosiți, în zona dedicată plăților. Am pățit să confund o descriere generală cu o confirmare concretă și să pierd timp căutând o opțiune care nu era afișată în cont. Mai bine verific direct.
Unde apare metoda
În mod obișnuit, informațiile relevante sunt grupate în casieria contului, la depuneri sau în pagina de metode de plată. Căutați denumirea „transfer bancar”, nu doar o referire vagă la plăți prin bancă. O mențiune precisă vă spune că operatorul include metoda în oferta sa; detaliile afișate pentru contul dumneavoastră arată dacă o puteți selecta efectiv.
Dacă lista este neclară, merită să consultați condițiile de plată ale operatorului sau să cereți o confirmare serviciului de asistență. Întrebarea utilă este simplă: transferul bancar este disponibil pentru depunerea din contul meu? În felul acesta evitați să vă bazați pe o informație generală care poate să nu descrie opțiunile disponibile după autentificare.
Recomandații
- Verificați lista de opțiuni din casieria contului de joc.
- Căutați denumirea precisă „transfer bancar”.
- Consultați serviciul de asistență pentru confirmare.
Greșeli
- Nu vă bazați pe formulările generale de pe pagina principală.
- Nu confundați butoanele de carduri sau portofele cu transferul bancar.
- Nu presupuneți disponibilitatea metodei doar pentru că alte cazinouri o oferă.
Nu confundați acceptarea metodei cu existența unui buton cu nume asemănător. O opțiune trebuie să fie identificabilă ca transfer bancar, iar instrucțiunile sale trebuie să indice că plata pornește dintr-un cont bancar. Dacă vedeți numai carduri sau portofele electronice, acestea nu devin transfer bancar doar pentru că sunt legate, la rândul lor, de o bancă.
De ce aveți nevoie de un cont bancar activ
Pentru a folosi plata prin transfer bancar la un cazinou online, aveți nevoie de un cont bancar activ. Este condiția de bază: metoda presupune ca dumneavoastră să puteți iniția o plată prin banca la care aveți cont. Fără un cont funcțional și acces la serviciile bancare necesare, nu aveți de unde să porniți transferul.
Aici „activ” nu înseamnă doar că ați avut cândva un cont la o bancă. Trebuie să îl puteți folosi pentru operațiuni și să aveți acces la canalul bancar prin care faceți plata. Dacă nu vă puteți autentifica în aplicație sau contul nu poate efectua tranzacții, simpla lui existență nu rezolvă problema. Am presupus cândva că datele vechi de cont îmi ajung. Nu ajungeau.
Verificați și ca datele contului folosit să fie ale dumneavoastră și să fie disponibile în relația cu banca. Nu încercați să înlocuiți contul bancar cu informațiile unui card ori ale unui portofel digital: sunt instrumente diferite, chiar dacă pot fi conectate în fundal. Pentru această metodă, punctul de plecare rămâne contul bancar.
Ce înseamnă, concret, că operatorul acceptă metoda
Acceptarea înseamnă că operatorul pune transferul bancar la dispoziție ca modalitate de plată, cu informații și instrucțiuni pentru folosire. Nu înseamnă că toate cazinourile online au aceeași listă de metode și nici că transferul va apărea neapărat în fiecare cont. De aceea verificarea trebuie făcută pe platforma pe care doriți să o folosiți, nu dedusă din experiența cu alt operator.
Când comparați informațiile, urmăriți să fie vorba despre transfer bancar pentru contul de joc, nu doar despre o metodă bancară menționată în treacăt. Dacă termenii nu sunt limpezi, cereți operatorului să precizeze dacă acceptă plata dintr-un cont bancar activ. Nu e nevoie să ghiciți și nici să începeți o operațiune doar ca să aflați dacă metoda este disponibilă.
Mai țineți minte că „acceptat” descrie oferta operatorului, nu o obligație pentru dumneavoastră de a folosi metoda. Dacă nu aveți un cont bancar activ sau preferați altă opțiune, puteți verifica ce alte metode sunt afișate în cont. Eu mă uit întâi la disponibilitate și abia apoi decid dacă metoda mi se potrivește. Fără presupuneri.
Ce înseamnă, în practică, un cazinou potrivit pentru dumneavoastră
Când compar cazinouri online care acceptă transfer bancar, nu pornesc de la eticheta „cel mai bun”. Sună bine, dar nu spune dacă metoda se potrivește felului în care vreau să-mi gestionez banii. Pentru un jucător care mută sume mai mari, transferul bancar poate fi util: retragerile nu au limite stricte de tranzacționare, așa cum se întâmplă la unele metode de plată. Asta nu înseamnă că orice cazinou sau orice bancă va avea aceleași condiții.
Primul reper este, așadar, mărimea sumelor pe care intenționați să le folosiți. Dacă depuneți ocazional valori mai mici, lipsa unor limite stricte la retragere poate să nu conteze prea mult. Dacă preferați să administrați sume mai mari, flexibilitatea transferului poate cântări mai mult în alegerea dumneavoastră. Eu am făcut cândva greșeala să mă uit numai la metoda afișată în casierie. Disponibilitatea ei, însă, nu este singurul lucru care schimbă costul unei plăți.
Merită să puneți în balanță și tarifele băncii. În general, cazinourile nu percep comision pentru transferul bancar, dar banca dumneavoastră poate aplica taxe. De aceea, aceeași metodă poate părea mai avantajoasă pentru un jucător și mai puțin potrivită pentru altul. Nu m-aș baza doar pe afirmația că transferul este „gratuit”: uneori, cuvântul descrie taxa operatorului, nu toate costurile posibile ale tranzacției.
Înainte să decideți, separați cele două întrebări: ce condiții oferă cazinoul și ce tarife poate aplica banca. Prima ține de regulile operatorului; a doua, de relația dumneavoastră cu banca. Dacă le amestecați, e ușor să comparați greșit două opțiuni și să atribuiți cazinoului un cost care poate veni din altă parte. O verificare atentă înseamnă să judecați metoda în ansamblu, nu să presupuneți că un singur detaliu rezolvă comparația.
Un alt criteriu este felul în care vă place să vă organizați plățile. Transferul bancar presupune să țineți cont de relația dintre cazinou și bancă, iar un comision bancar posibil merită luat în calcul înainte să folosiți metoda. Dacă pentru dumneavoastră contează mai ales posibilitatea de a retrage sume mari fără limite stricte, balanța poate înclina spre transfer. Dacă posibilele taxe vă preocupă mai mult, costul trebuie verificat în raport cu banca folosită. Nu există o alegere universală.
Aș evita și comparațiile care promit să desemneze un singur cazinou drept alegerea ideală pentru toată lumea. O astfel de concluzie nu ține cont de suma pe care vreți să o gestionați sau de comisioanele pe care le poate aplica banca dumneavoastră. Un cazinou potrivit este, în practică, unul ale cărui condiții de transfer se potrivesc priorităților dumneavoastră, fără să ignorați costurile din afara platformei.
Pentru mine, regula simplă este să nu confund „fără comision la cazinou” cu „fără niciun cost”. Apoi mă uit dacă avantajul transferului pentru sume mari are valoare în situația mea. Sunt repere modeste, dar mai folositoare decât un clasament fără context. Cifrele de promovare nu decid singure.
Depuneri și retrageri: timpii care contează
Când folosesc transfer bancar la un cazinou, separ două lucruri pe care e ușor să le amestec: timpul depunerii și timpul retragerii. Pentru depuneri, intervalul indicat este de obicei de una până la două zile lucrătoare. La retragere, însă, așteptarea poate fi mai lungă: transferul poate ajunge în cont în una până la șapte zile lucrătoare. Nu este un termen identic pentru fiecare cerere.
Depunere
Intervalul indicat este, de obicei, de una până la două zile lucrătoare.
Retragere
Așteptarea poate fi mai lungă, transferul putând ajunge în cont în una până la șapte zile lucrătoare.
Disponibilitate
Transferul bancar poate fi folosit pentru retrageri la peste 16 operatori în România.
Diferența ține de operator și de banca destinatară. Asta înseamnă că estimarea afișată de cazinou nu trebuie citită ca o promisiune că banii vor apărea în cont la aceeași oră sau în aceeași zi de fiecare dată. Eu am învățat să nu-mi organizez cheltuielile pornind de la data la care trimit o solicitare. Mai bine iau în calcul întregul interval comunicat și verific dacă acesta este exprimat în zile lucrătoare.
Aici se vede și de ce transferul bancar poate cere răbdare. Retragerea nu este doar inversarea depunerii: contează procedura operatorului, apoi procesarea de către banca în care trebuie să ajungă banii. Dacă una dintre etape durează, plata nu se încheie doar pentru că solicitarea a fost trimisă. Pe scurt: trimis nu înseamnă primit.
Disponibilitatea metodei contează la fel de mult ca timpul. O evaluare de specialitate a pieței din România indică faptul că transferul bancar poate fi folosit pentru retrageri la peste 16 operatori. Este un reper de disponibilitate, nu o garanție că metoda apare în orice cont sau că timpul va fi același peste tot. Pentru decizia dumneavoastră, contează ce opțiuni sunt afișate efectiv în contul de joc și ce interval de procesare comunică operatorul.
Eu aș privi calendarul retragerii ca pe o marjă, nu ca pe o dată fixă. Dacă aveți nevoie de bani într-un moment precis, intervalul de una până la șapte zile lucrătoare lasă loc unei așteptări considerabile. Dacă nu vă grăbiți, transferul bancar rămâne o opțiune disponibilă pe o parte a pieței, dar merită să vă bazați pe termenul mai larg, nu pe scenariul cel mai rapid.
Transferul bancar în România: bănci, procesare și licențiere
Pentru un jucător din România contează atât circuitul local al banilor, cât și cadrul în care funcționează cazinoul. Am ajuns să le separ: faptul că o plată pare simplă nu spune nimic, de unul singur, despre statutul operatorului. Sunt verificări diferite.
O recenzie de specialitate menționează că depunerile în RON între conturi deschise la bănci din România pot fi procesate în câteva minute. Este o observație legată de acest tip de transfer, nu o promisiune pentru fiecare plată: circuitul folosit, momentul inițierii și regulile cazinoului pot influența ce vedeți în contul de joc. Eu nu aș trata timpul scurt descris într-o recenzie ca pe o garanție. Mai bine să nu vă bazați pe el.
În România, autoritatea care reglementează și supraveghează jocurile de noroc este Oficiul Național pentru Jocuri de Noroc, cunoscut ca ONJN. Un operator poate oferi legal jocuri online pe piața locală numai dacă deține licența necesară de la această instituție. Prin urmare, când vă interesează cazinourile cu transfer bancar în România, metoda de plată și dreptul operatorului de a funcționa sunt două lucruri distincte: disponibilitatea transferului nu înlocuiește verificarea licenței.
Merită să țineți cont și de măsurile împotriva site-urilor ilegale. Într-un articol de gandul.ro se relatează că, după preluarea mandatului președintelui ONJN la 25 aprilie 2025, aproximativ 1.180 de site-uri au fost adăugate pe lista neagră. Cifra descrie o acțiune raportată la acel moment, nu o listă fixă pentru totdeauna. Domeniile se pot schimba, iar accesul la cele înscrise pe lista neagră trebuie blocat de furnizorii de internet din România.
Aici intervine și rolul sistemului de plăți: procesatorii au obligația să blocheze tranzacțiile către platforme fără licență și să raporteze periodic cazurile identificate. Cu alte cuvinte, transferul bancar nu face un site legitim și nici nu îl scoate din aria regulilor locale. Pentru mine, acesta e contextul important al plăților prin bancă: viteza poate varia, însă cadrul legal ține de operator și de supravegherea ONJN.
Contul bancar folosit la depunere și condițiile retragerii
Contul din care ați făcut depunerea poate conta și atunci când solicitați retragerea. Dacă doriți să primiți banii prin transfer bancar, trebuie să fi folosit un cont bancar pentru depunere. În lipsa unei depuneri dintr-un astfel de cont, opțiunea de retragere prin transfer bancar nu este disponibilă. Așadar, nu este suficient să aveți un cont bancar activ: metoda folosită la alimentarea contului de joc influențează opțiunile pe care le puteți folosi ulterior.
Merită să vă gândiți la această legătură înainte de prima depunere, nu abia când ajungeți la retragere. Eu aș verifica în casieria cazinoului ce metode sunt disponibile pentru retragere și dacă transferul bancar este condiționat de metoda folosită la depunere. Altfel, expresia „simplu” poate însemna doar că trimiterea banilor pare ușoară; nu vă spune dacă veți putea folosi aceeași cale pentru a-i primi înapoi.
Pentru a folosi transferul bancar în acest context, aveți nevoie de un cont la o bancă din România. Gândiți-vă și la accesul efectiv la acel cont: el trebuie să fie cel pe care îl folosiți pentru operațiunile relevante, nu doar un cont pe care îl dețineți, dar pe care nu îl utilizați la depunere. Dacă alimentați contul de joc prin altă metodă, nu presupuneți că transferul bancar va apărea automat printre opțiunile de retragere.
O analiză de specialitate indică retrageri începând de la 75 RON, cu un interval de procesare de una până la patru zile. Aceste valori sunt repere raportate, nu o promisiune că fiecare solicitare va avea același prag sau va ajunge în același timp. Condițiile operatorului și ale contului dumneavoastră sunt cele de verificat înainte să vă bazați pe această metodă.
Mai este un detaliu practic: verificarea KYC trebuie finalizată înainte de prima retragere. Dacă nu ați încheiat verificarea, rezolvarea ei poate deveni o condiție suplimentară înainte de plată. Eu n-aș lăsa verificarea contului și confirmarea metodei pentru momentul în care solicit retragerea. Mai puține surprize.
Depunerea prin IBAN, pas cu pas
Pentru o depunere la cazino cu transfer bancar, porniți din casieria contului de joc, nu din aplicația băncii. Selectați „Transfer bancar” și notați datele de plată afișate: IBAN-ul, numele băncii și codul SWIFT, dacă este indicat. Apoi deschideți aplicația de mobile banking și alegeți opțiunea de efectuare a unui transfer.
Copiați IBAN-ul din casierie în câmpul pentru contul beneficiarului. Nu îl transcrieți din memorie: eu am învățat că o cifră greșită poate trimite plata pe o cale care nu duce la contul de joc. Verificați și numele beneficiarului, precum și celelalte date bancare afișate de cazino. Dacă informațiile nu se potrivesc, opriți-vă și controlați din nou detaliile înainte să confirmați transferul.
Depunere prin IBAN
-
1
Colectarea datelor
Din casieria cazinoului, selectați „Transfer bancar” și notați IBAN-ul, numele băncii și codul SWIFT.
-
2
Inițierea transferului
În aplicația de mobile banking, copiați IBAN-ul beneficiarului și introduceți suma dorită.
-
3
Identificarea plății
În câmpul de descriere, introduceți obligatoriu numele de utilizator sau ID-ul contului de joc pentru a evita întârzieri.
-
4
Verificarea și confirmarea
Recitiți toate datele în ecranul de confirmare al băncii și finalizați tranzacția.
Introduceți suma pe care doriți să o depuneți, apoi completați descrierea plății. Aici e ușor să vă grăbiți. Includeți numele contului de jucător sau ID-ul, astfel încât operatorul să poată asocia transferul cu profilul dumneavoastră. La Superbet, descrierea trebuie să conțină numele de utilizator folosit pe site. Dacă lipsește această informație, identificarea plății se poate întârzia.
Înainte de confirmare, recitiți beneficiarul, IBAN-ul, suma și descrierea. Nu vă bazați doar pe faptul că ați copiat datele: verificați ce apare efectiv în ecranul de confirmare al aplicației. Dacă aplicația vă permite să revizuiți detaliile transferului, folosiți acel pas ca ultim control, nu ca formalitate.
După verificare, confirmați plata în aplicația băncii. Păstrați confirmarea transferului, în cazul în care trebuie să consultați detaliile introduse. Un transfer bancar electronic nu înseamnă doar apăsarea butonului de trimitere; datele de identificare fac legătura dintre plata din contul bancar și contul de joc. Mai bine verificat încă o dată.
Comisioanele bancare care pot schimba costul transferului
Când compar un cazinou care acceptă transfer bancar cu altul, nu mă uit doar la ce afișează casieria. Costul poate apărea și la banca dumneavoastră, mai ales dacă tranzacția este clasificată drept plată pentru jocuri de noroc. O analiză de specialitate semnalează că unele bănci din România aplică astfel de comisioane. Nu le-aș trata însă drept tarife valabile în orice moment: condițiile băncii și tipul operațiunii contează, iar lista de comisioane se poate schimba.
Analiza indică următoarele exemple: pentru ING, 3,9 RON plus 1,9% din tranzacție; pentru un card de debit în RON la Raiffeisen, 1% plus 3 RON; iar la First Bank, 1,5% plus 2,5 RON. Sunt tarife atribuite tranzacțiilor respective în analiza citată, nu o promisiune că aceeași încadrare se va aplica fiecărui transfer sau fiecărui client. Merită verificat direct la bancă înainte de a trimite bani.
Aici am făcut și eu greșeala de a calcula numai suma care pleacă spre contul de joc. Dacă se adaugă un comision procentual și unul fix, suma debitată poate fi diferită de cea pe care o aveți în minte. Iar când folosiți transfer bancar în mod repetat, diferența nu mai e doar un detaliu pe extras.
Înainte să confirmați plata, verificați tariful pentru tranzacții încadrate la jocuri de noroc și dacă se aplică metodei folosite. Nu presupuneți că banca va numi operațiunea la fel ca operatorul cazinoului. Întrebați despre comisionul fix, componenta procentuală și moneda tranzacției; apoi comparați costul efectiv cu suma pe care doriți să o transferați. O verificare scurtă, fără surprize.
Transferul bancar electronic: ce se întâmplă după inițiere
După ce apăsați butonul de confirmare în aplicația băncii, plata nu ajunge neapărat imediat în soldul cazinoului. Inițierea înseamnă că ați trimis ordinul; procesarea și asocierea sumei cu contul de joc sunt etape separate. Am învățat să nu tratez mesajul de confirmare al băncii ca pe o dovadă că depunerea a fost deja creditată.
Estimările publicate nu sunt identice. O analiză de specialitate indică un interval de la una la cinci zile lucrătoare pentru procesarea transferului bancar, în timp ce unele materiale de prezentare menționează procesarea în cel mult o zi. Acestea sunt repere raportate, nu o promisiune pentru fiecare plată. Timpul concret poate depinde de felul în care sunt gestionate transferul și confirmarea lui.
În așteptare, păstrez confirmarea tranzacției și verific dacă plata apare în istoricul bancar. Dacă soldul de joc nu se actualizează, mă uit la detaliile transferului și apoi contactez serviciul de asistență al cazinoului, oferind informațiile care permit identificarea plății. Nu trimit imediat o a doua depunere doar fiindcă prima nu apare: așa am riscat să complic lucrurile, nu să le grăbesc.
Pe scurt, trimiterea nu înseamnă creditare. Cel mai sănătos este să vă raportați la intervalul comunicat de operator și să cereți lămuriri dacă plata rămâne neidentificată după acesta.
Care este cel mai lung timp de așteptare pentru depozitele prin transfer bancar?
Depunerea poate dura până la 3 zile lucrătoare. Pentru transferurile între conturi în RON la bănci românești, banii ajung de regulă în câteva minute.
Ce comisioane bancare se aplică plăților la cazinou?
Unele bănci percep comisioane pentru tranzacțiile clasificate ca jocuri de noroc; de exemplu, sunt menționate taxe de 3,9 RON + 1,9% la ING, 1% + 3 RON la Raiffeisen pentru cardul de debit în RON și 1,5% + 2,5 RON la First Bank.
Cât durează procesarea unei plăți prin transfer bancar?
Depunerile pot fi procesate instant sau în 1–3 zile lucrătoare, în funcție de bancă și de politica cazinoului. Retragerile durează între 1 și 7 zile lucrătoare.
Se percep comisioane pentru transferul bancar?
În general, cazinourile nu percep comision pentru transferul bancar, dar banca dumneavoastră poate aplica taxe. Unele instituții percep și comisioane pentru transferurile internaționale.
Transferul bancar este acceptat de cazinourile online licențiate?
Da, transferul bancar este acceptat de multe cazinouri online licențiate de ONJN.
Plăți și retrageri la cazinourile din România
Conținut creat de echipa «CAZINOU ONLINE»