Verifică plata înainte să alegi voucherul
 Available in US
Vezi cum se face depunerea cu Paysafecard, ce aspecte să compari la cazinouri și de ce metoda nu este suficientă pentru retragerea câștigurilor.
Cum funcționează o depunere Paysafecard la cazinoul online
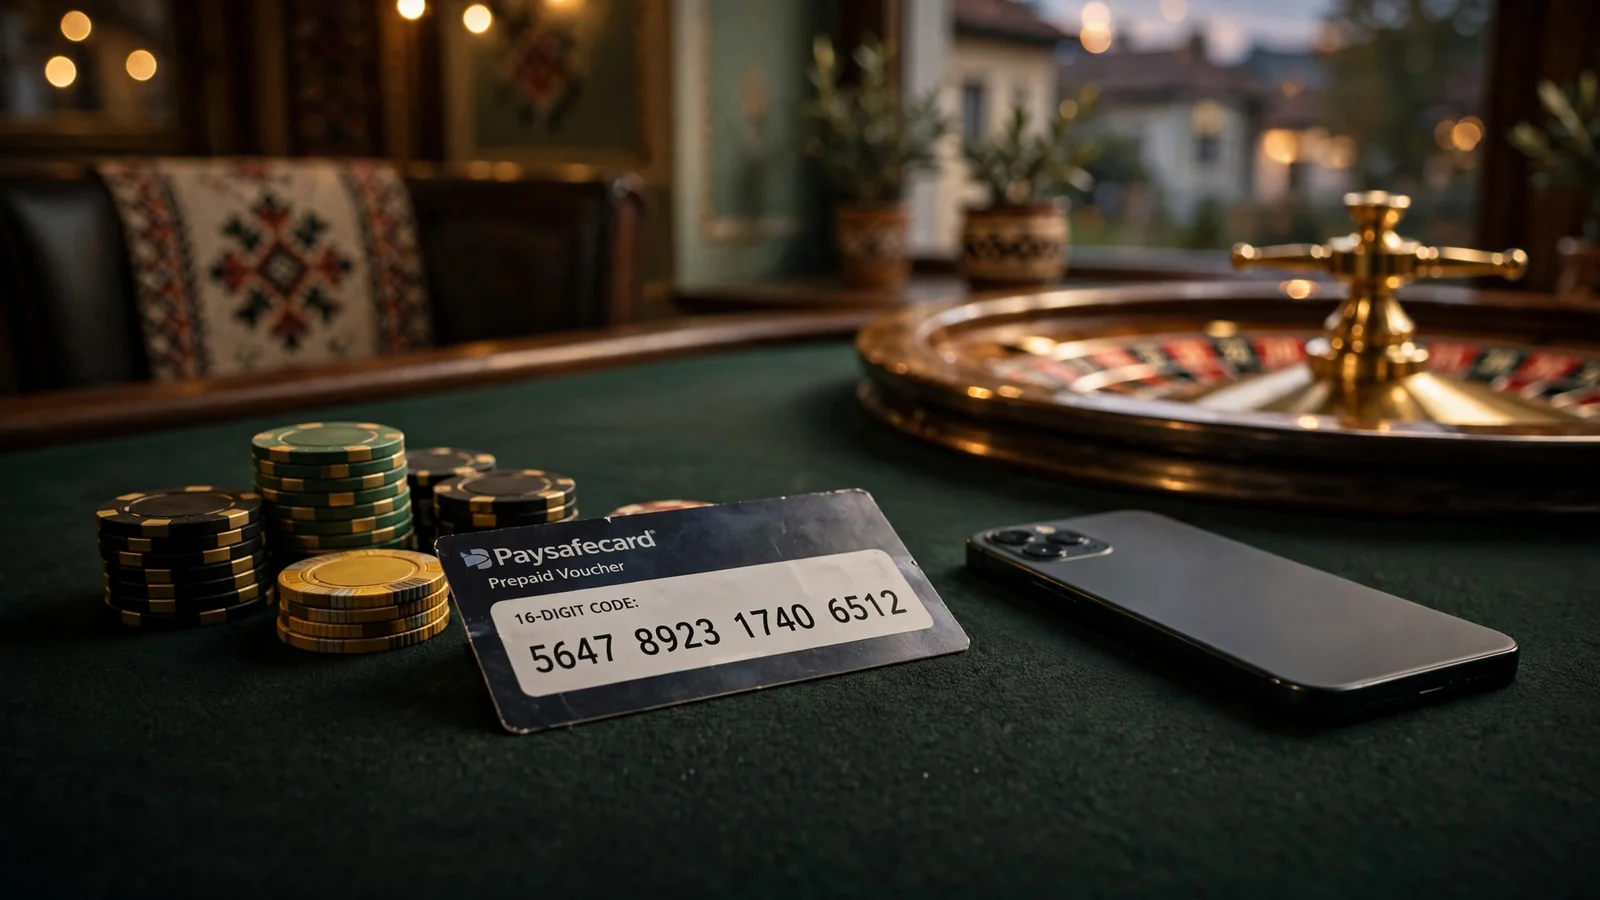
O depunere cu Paysafecard are trei momente distincte: obțineți voucherul, introduceți codul în casieria cazinoului și așteptați confirmarea tranzacției. Banii nu apar în cont doar pentru că ați cumpărat voucherul; transferul are loc după ce plata este confirmată. Pare simplu, dar tocmai graba dintre acești pași mi-a dat bătăi de cap.
Mai întâi, aveți nevoie de un voucher PaysafeCard încărcat cu suma pe care doriți să o folosiți. Acesta conține un cod preplătit de 16 cifre. Codul reprezintă valoarea disponibilă pentru plată, așa că tratați-l ca pe bani: păstrați-l în siguranță și nu îl comunicați altor persoane. Nu îl trimiteți prin telefon sau e-mail. Nu e un detaliu birocratic. Cine ajunge la cod poate încerca să îl folosească.
După ce aveți voucherul, conectați-vă la contul de cazinou și deschideți casieria sau zona de depunere. Acolo inițiați o plată nouă și selectați Paysafecard, dacă este disponibilă în acel cont. Introduceți suma pe care intenționați să o depuneți, apoi codul de 16 cifre în câmpul cerut. Denumirile și aspectul paginii pot diferi de la un cazinou la altul, însă ideea tranzacției rămâne aceeași: cazinoul primește codul pentru verificare și încearcă să transfere valoarea aferentă în soldul dumneavoastră de joc.
Eu obișnuiam să tratez casieria ca pe o formalitate și să apăs înainte să verific ce am introdus. E o idee proastă. Uitați-vă încă o dată la sumă și la cod înainte de confirmare. O cifră greșită poate împiedica plata, iar dacă nu știți dacă problema a fost codul, suma sau conexiunea, ajungeți să reluați pașii fără să înțelegeți ce s-a întâmplat. Verificarea durează puțin. Mai puțin decât să descurcați o tranzacție rămasă în aer.
După introducerea datelor, confirmați plata în fereastra de procesare. În acel moment, nu închideți pagina și nu porniți imediat o a doua depunere doar fiindcă nu vedeți soldul actualizat chiar în prima clipă. Lăsați tranzacția să se încheie și urmăriți mesajul afișat de casierie. Confirmarea este momentul important: după confirmarea tranzacției, banii sunt transferați imediat în contul cazinoului.
Asta înseamnă că trebuie să separați confirmarea plății de simpla apăsare a butonului. Până când procesarea nu este confirmată, nu presupuneți că soldul a fost alimentat. Dacă plata este confirmată, dar soldul nu se schimbă, verificați mai întâi istoricul depunerilor din cont. Acesta vă ajută să vedeți dacă tranzacția apare ca finalizată sau dacă încă este în curs. Nu introduceți din nou codul ca reacție automată; întâi stabiliți ce rezultat indică pagina cazinoului.
Dacă apare un mesaj de eroare, opriți-vă și citiți-l înainte să încercați iar. Uneori, problema ține de informația introdusă; alteori, confirmarea nu a ajuns încă la pagina cazinoului. Nu pot presupune că orice eroare are aceeași cauză, așa că nici repetarea aceleiași acțiuni nu e o soluție sigură. Păstrați codul privat și folosiți detaliile tranzacției din cont când cereți ajutor operatorului.
Un alt lucru pe care l-am învățat pe calea mai grea: nu confundați încărcarea voucherului cu alimentarea contului de joc. Prima se referă la valoarea disponibilă pe voucher, iar depunerea începe abia când folosiți codul în casieria cazinoului. Sunt pași legați, dar nu sunt același lucru. Dacă ați cumpărat voucherul și v-ați oprit acolo, banii nu au ajuns încă în soldul cazinoului.
Pentru cazinouri Paysafecard, traseul banilor este, așadar, ușor de urmărit: cod preplătit de 16 cifre, introducerea lui în casierie, confirmarea plății și transferul în cont. Nu trebuie să transformați procesul într-un test de viteză. Păstrați codul în siguranță, verificați datele înainte de confirmare și așteptați rezultatul afișat. Apoi verificați soldul. Simplu, fără presupuneri.
Cum verificați dacă Paysafecard este acceptat înainte să cumpărați voucherul
Am învățat să nu cumpăr voucherul doar fiindcă am văzut sigla Paysafecard pe pagina unui cazinou. Sigla poate indica faptul că metoda există în oferta platformei, dar nu vă spune neapărat dacă este disponibilă pentru contul dumneavoastră în acel moment. Verificarea utilă se face în casierie, după autentificare, înainte să cheltuiți bani pe voucher.
Deschideți secțiunea de depunere și căutați Paysafecard printre metodele afișate. Dacă metoda apare în lista asociată contului dumneavoastră, aveți un indiciu mai relevant decât o siglă dintr-o reclamă sau o pagină generală de prezentare. Dacă nu apare, nu presupuneți că o puteți folosi doar fiindcă ați găsit-o menționată în altă parte a site-ului. Disponibilitatea afișată în cont este ceea ce merită verificat înainte de cumpărare.
Apoi citiți condițiile care apar lângă metodă. Casieria poate indica faptul că sunt necesare anumite setări sau un tip de cont pentru procesarea plății. În România, multe cazinouri cer ca plata prin Paysafecard să fie asociată unui cont My Paysafecard. Așadar, simpla prezență a metodei în listă nu înseamnă automat că orice voucher poate fi folosit fără alte cerințe. Dacă termenii din casierie nu sunt clari, cereți confirmare serviciului de asistență înainte să cumpărați.
Verificați contul, nu doar pagina de prezentare
Uneori, paginile publice sunt mai generale decât casieria. Pot enumera metode acceptate de platformă fără să lămurească dacă acestea sunt disponibile pentru fiecare cont sau în orice situație. De aceea, eu verific mai întâi după autentificare și mă uit la opțiunile afișate efectiv pentru contul meu. O metodă prezentată pe site, dar absentă din casierie, nu este un motiv suficient să cumpăr voucherul.
Merită să verificați și dacă există o solicitare de conectare la My Paysafecard sau de folosire a unui cont asociat. Nu tratați acest detaliu ca pe o formalitate pe care o veți rezolva după ce aveți voucherul în mână. Dacă nu sunteți sigur ce cont trebuie folosit, întrebați operatorul cum se aplică cerința în cazul dumneavoastră. Un răspuns primit înainte vă poate scuti de încercări inutile și de bani blocați temporar într-un voucher pe care nu îl puteți folosi conform așteptărilor.
Păstrați o distincție simplă: acceptarea metodei de către cazinou și pregătirea contului dumneavoastră pentru acea metodă sunt două lucruri diferite. Cazinoul poate afișa Paysafecard, iar procesarea să presupună totuși un cont My Paysafecard. Nu deduceți că plata va funcționa doar din faptul că un alt jucător a folosit metoda sau că ea apare într-un material de prezentare.
Ce faceți dacă informațiile nu se potrivesc
Dacă pagina de prezentare spune că Paysafecard este acceptat, dar casieria nu îl afișează, opriți-vă înainte de cumpărare și cereți lămuriri. Formulați întrebarea concret: este disponibilă metoda pentru contul dumneavoastră și este necesar un cont My Paysafecard? Un răspuns precis vă ajută mai mult decât o confirmare generală că platforma „acceptă” metoda.
Dacă primiți instrucțiuni contradictorii, nu încercați să ghiciți care variantă se aplică. Consultați condițiile din cont și reveniți la serviciul de asistență, menționând exact ce informații nu se potrivesc. Eu am făcut greșeala să mă bazez pe o mențiune generală și să verific abia după ce cumpărasem voucherul. Nu a fost o tragedie, dar a fost o bătaie de cap pe care o puteam evita.
Înainte să plătiți, verificați și că vă aflați pe un cazinou care poate opera legal în România: operatorii trebuie să dețină licență ONJN pentru a oferi jocuri de noroc online aici. O metodă de plată disponibilă nu înlocuiește această cerință. Nici o licență emisă în altă jurisdicție nu îi oferă, prin ea însăși, dreptul de a furniza jocuri online jucătorilor din România.
Nu transmiteți nimănui codul preplătit de 16 cifre, nici prin telefon, nici prin e-mail. Dacă un presupus reprezentant vă cere să i-l trimiteți pentru a „activa” Paysafecard, opriți conversația și contactați operatorul prin canalul oficial. Verificarea acceptării se face în casierie și prin condițiile contului, nu prin divulgarea codului unei persoane. Mai bine verificat înainte.
Ce costuri pot apărea când depuneți cu Paysafecard
Costul care trebuie urmărit la o depunere Paysafecard nu este doar suma pe care o introduceți în casierie. Depunerile la cazinou sunt supuse unei taxe de stat de 2%, iar informațiile despre suma reținută în anumite cazuri nu sunt uniforme. Am învățat să nu presupun că orice plată cu aceeași metodă va avea același cost.
Diferența contează fiindcă taxa se aplică depunerii, nu doar soldului pe care îl vedeți ulterior în cont. Dacă operatorul reține o parte din suma plătită, creditul disponibil pentru joc poate fi mai mic decât valoarea pe care ați vrut s-o depuneți. De aceea, înainte să confirmați plata, merită să vedeți ce cost este afișat pentru tranzacția respectivă și dacă suma din casierie reprezintă valoarea brută sau creditul care va ajunge în cont.
Aici se poate încurca socoteala.
Pentru Vlad Cazino și Unibet sunt menționate două valori diferite ale taxei la depunerea prin Paysafecard: 2% și 5%. Nu le pot trata ca pe aceeași informație și nici nu ar fi corect să aleg una fără să știu ce condiții se aplică plății dumneavoastră. Discrepanța înseamnă că nu trebuie să vă bazați doar pe o prezentare generală a metodei sau pe ce ați plătit la un alt cazinou.
În practică, costul final trebuie citit în contextul tranzacției și al condițiilor operatorului. Dacă vedeți o taxă înainte de confirmare, luați în calcul valoarea afișată, nu o presupunere construită din experiența cu altă platformă. Iar dacă informația despre comision nu este clară, nu confirmați depunerea până când nu înțelegeți cât se reține și cât va fi disponibil în cont. Mai bine o pauză decât o surpriză.
Nu confundați taxa asociată depunerii cu valoarea voucherului și nici cu suma pe care intenționați s-o jucați. Sunt lucruri distincte: voucherul furnizează creditul, iar costul tranzacției poate reduce suma rămasă după depunere. În funcție de condiția aplicată de operator, diferența poate fi importantă pentru bugetul pe care vi l-ați stabilit.
Din experiența mea, formulări precum „fără griji” nu spun mare lucru despre cost. Contează cifra concretă comunicată pentru plata pe care o faceți. În cazul Paysafecard, există taxa de stat de 2%, dar informațiile despre taxa practicată de unii operatori, inclusiv Vlad Cazino și Unibet, indică atât 2%, cât și 5%. Această contradicție trebuie lămurită pentru contul și depunerea dumneavoastră, nu acoperită cu o medie inventată.
Păstrați o evidență simplă a sumei trimise și a creditului primit. Astfel, dacă observați o diferență, puteți compara valorile tranzacției cu ce a fost comunicat înainte de confirmare. Nu presupuneți că numele metodei stabilește singur costul: taxa efectivă depinde de condițiile care se aplică depunerii la operatorul respectiv.
Retragerea câștigurilor: de ce Paysafecard nu este suficient
Am învățat pe pielea mea să nu confund două lucruri: posibilitatea de a depune prin Paysafecard și posibilitatea de a scoate bani prin aceeași metodă. În casierie pot apărea ca opțiuni separate. Faptul că am putut folosi voucherul la intrare nu mi-a spus automat nimic sigur despre traseul banilor la ieșire.
Retragerile prin Paysafecard sunt disponibile doar la un număr limitat de cazinouri. În multe cazuri, operatorul acceptă metoda pentru depuneri, dar nu o oferă pentru încasări. Asta înseamnă că, atunci când solicitați plata, vi se poate cere să folosiți o altă metodă, cum ar fi transferul bancar. Nu presupuneți că banii se întorc pe voucher doar fiindcă l-ați folosit pentru alimentarea contului.
Sunt lucruri diferite.
Mai există o nuanță: chiar dacă un cazinou afișează Paysafecard între metodele disponibile, asta nu garantează că puteți retrage prin el toate câștigurile. În practică, Paysafecard nu este o soluție universală pentru încasarea banilor; poate fi acceptat la depunere, în timp ce plata la ieșire se face printr-o alternativă. De aceea, înainte să jucați, verificați separat ce metode sunt disponibile pentru retragere. Nu vă bazați pe presupunerea că metoda folosită la depozit la cazino cu Paysafecard va funcționa și în sens invers.
Eu am făcut greșeala să mă uit doar la opțiunea de depunere. Mi s-a părut că, dacă metoda apare în casierie, întregul drum al banilor e rezolvat. Nu era o concluzie justificată. Casieria poate arăta metode diferite în funcție de operațiune, iar condițiile de retragere trebuie citite separat, înainte să ajungeți în situația de a cere plata. O verificare scurtă poate scuti multă bătaie de cap.
Dacă nu există retragere prin Paysafecard, pregătiți-vă pentru folosirea unei metode alternative acceptate de operator. Înainte de a depune, aflați care este aceasta și dacă vi se cere să o folosiți pentru încasări. Nu trimiteți codul preplătit altei persoane în speranța că vă va ajuta să recuperați banii; păstrați-l în siguranță și folosiți doar canalele oficiale ale cazinoului.
Atenție și la statutul operatorului: cazinourile care oferă jocuri online în România trebuie să dețină licență ONJN. O metodă de plată disponibilă nu înlocuiește această cerință și nici nu dovedește că retragerile prin ea sunt permise.
Pe scurt, Paysafecard poate acoperi depunerea fără să acopere și încasarea. Verificați traseul banilor la ieșire ca pe o condiție separată, nu ca pe o continuare firească a depunerii. Aici se împiedică mulți.
Bonusurile și rotirile gratuite după o depunere Paysafecard
O depunere reușită nu înseamnă automat că primiți bonusul de bun venit. Plata și promoția sunt două lucruri separate: cazinoul poate accepta Paysafecard pentru alimentarea contului, dar poate exclude această metodă din condițiile ofertei. Același lucru se poate întâmpla cu rotirile gratuite. Eu verific termenii promoției înainte să mă bazez pe un bonus afișat pe pagina principală. Reclama spune „bonus disponibil”; condițiile mici pot spune altceva.
O analiză de specialitate semnalează că unele cazinouri nu permit folosirea Paysafecard pentru revendicarea bonusului de bun venit sau a rotirilor gratuite. Este o restricție care depinde de operator și de oferta concretă, nu o regulă pe care să o presupuneți valabilă peste tot. Dacă în contul dumneavoastră apare o promoție, nu considerați că simpla depunere prin Paysafecard o activează.
Există și exemple nominale. În termenii promoționali atribuiți Unibet și Vlad Cazino, depunerile prin Paysafecard sunt menționate ca neeligibile pentru bonusul de bun venit. Informația provine dintr-o analiză de specialitate, așa că merită verificată în condițiile afișate de operator pentru oferta pe care vreți s-o revendicați. Termenii se pot schimba, iar numele cazinoului, luat singur, nu vă spune dacă promoția curentă acceptă metoda.
Mai sunt câteva formulări care pot părea echivalente, dar nu sunt. O ofertă poate cere ca depunerea să fie făcută printr-o metodă eligibilă; alta poate exclude explicit Paysafecard. Uneori oferta vizează doar bonusul de bun venit, fără să clarifice pe scurt situația rotirilor gratuite. Citiți separat condițiile pentru fiecare beneficiu, nu deduceți că regulile sunt identice doar fiindcă apar pe aceeași pagină.
Recomandații
- Verificați termenii promoției înainte de depunere
- Citiți separat condițiile pentru bonus și rotiri gratuite
Evitați
- Presupuneți că orice depunere activează bonusul
- Ignorați pasajul cu metodele de plată eligibile
Eu urmăresc în special pasajul care explică metodele de plată eligibile și momentul în care promoția trebuie activată. Dacă termenii spun că depunerea prin Paysafecard nu se califică, nu contează că banii au ajuns în cont sau că oferta încă este vizibilă. O depunere validă pentru joc nu devine, prin asta, o depunere eligibilă pentru bonus. Diferența e ușor de ratat.
Înainte să confirmați participarea, verificați și dacă bonusul trebuie revendicat separat ori dacă anumite jocuri sunt excluse din folosirea lui. Nu presupuneți că rotirile gratuite sunt incluse doar pentru că sunt prezentate alături de bonusul de bun venit; termenii pot trata separat fiecare componentă. Dacă informațiile nu sunt clare, cereți operatorului o confirmare în scris înainte de depunere. E mai bine decât să vă bazați pe o promisiune dintr-un banner.
Așadar, când căutați un casino bonus Paysafecard, nu vă opriți la faptul că metoda apare în casierie. Verificați dacă plata este eligibilă pentru oferta exactă și dacă rotirile gratuite au condiții distincte. Iar dacă termenii exclud Paysafecard, alegeți dacă depuneți fără bonus sau renunțați la tranzacție. Fără presupuneri.
Ce valori au voucherele Paysafecard disponibile în România
Dacă doriți să folosiți paysafecard la un cazinou online în România în 2026, verificați înainte condițiile de depunere și retragere. Lista de mai jos vă oferă câteva informații factuale pentru a vă orienta.
-
Excelbet
- Licență
- Comitetul de Supraveghere din cadrul O.N.J.N., licența nr. L1213823W001269
Excelbet este asociat cu o licență emisă de Comitetul de Supraveghere din cadrul O.N.J.N. Verificați dacă paysafecard este disponibil pentru contul dumneavoastră.
-
Vlad Cazino
- Licență
- ONJN, nr. L1160657W000330
- Viteza de plată
- Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore. Transferurile bancare și plățile prin card durează, de obicei, între 1 și 3 zile lucrătoare.
Vlad Cazino deține licență ONJN. Retragerile prin portofele electronice se procesează instant sau în cel mult 24 de ore, iar cele prin transfer bancar ori card durează de obicei între 1 și 3 zile lucrătoare.
-
Joker Casino
- Licență
- Gaming Authority of Curacao, GLH-OCCHKTW0710242017
Joker Casino are licență emisă de Gaming Authority of Curacao. Informațiile disponibile aici nu precizează detalii despre depunerile prin paysafecard.
-
Slotsgem
- Licență
- Curacao
- Viteza de plată
- 1-3 business days
Slotsgem are licență Curacao. Retragerile durează între 1 și 3 zile lucrătoare.
-
IVIBET
- Viteza de plată
- 1-3 business days
Pentru IVIBET, informația disponibilă precizează că retragerile durează între 1 și 3 zile lucrătoare. Nu sunt indicate aici alte detalii despre operator.
În România, voucherul PaysafeCard se găsește în patru valori standard: 25, 50, 100 și 300 RON. Cea mai mică sumă disponibilă la cumpărare este 25 RON. Eu mă uit întâi la valoarea voucherului, nu la ce sper să joc după aceea: sunt două lucruri diferite, iar suma înscrisă pe voucher nu stabilește automat cât vă lasă cazinoul să depuneți.
Dacă vreți să alimentați contul cu o sumă apropiată de valoarea unui voucher, alegerea e simplă. Pentru o depunere mai mare, puteți lua în calcul o valoare standard superioară sau mai multe vouchere, în funcție de suma pe care doriți să o folosiți și de condițiile punctului de plată. Important este să nu cumpărați din reflex cea mai mare valoare. Eu am făcut greșeala asta: am luat mai mult decât aveam nevoie și am rămas cu credit nefolosit. Nu e o strategie. E doar o achiziție făcută fără să-mi socotesc bugetul.
Valorile de 25 și 50 RON pot fi mai ușor de potrivit când vreți să păstrați suma modestă. Cele de 100 și 300 RON acoperă nevoi mai mari, dar nu devin automat alegerea potrivită doar pentru că sunt disponibile. Înainte să cumpărați, decideți ce sumă sunteți dispus să folosiți și comparați-o cu valoarea voucherului. Dacă diferența e mare, nu vă grăbiți să o tratați ca pe bani pe care trebuie să-i jucați.
Un detaliu practic: valoarea voucherului și suma pe care o acceptă un cazinou la depunere nu sunt același lucru. Un voucher de 25 RON este pragul minim de cumpărare, nu o promisiune că orice platformă va accepta o depunere exact de atât. De aceea, potriviți suma abia după ce știți cât vreți să cheltuiți; nu cumpărați o valoare mai mare doar presupunând că veți avea nevoie de ea.
Pentru mine, regula utilă a rămas simplă: aleg întâi suma pe care o pot aloca, apoi valoarea voucherului care se apropie de ea. Fără „ofertă” care să mă împingă să iau mai mult. Iar dacă suma dorită nu se potrivește exact cu o valoare standard, nu transformați diferența într-un motiv să depășiți bugetul. Mai puțin, dar calculat.
Voucher 25 RON
Cea mai mică sumă disponibilă la cumpărare în România.
Voucher 50 RON
Opțiune potrivită pentru cei care doresc să păstreze o sumă modestă.
Voucher 100 RON
O variantă care acoperă nevoi de depunere mai mari.
Voucher 300 RON
Cea mai mare valoare standard disponibilă la punctele de plată.
La ce să fiți atent când comparați condițiile cazinourilor Paysafecard
Când compar condițiile pentru plata cu Paysafecard în cazinourile online, mă uit întâi la suma minimă acceptată de operator, nu la formulări precum „depunere accesibilă”. Acel cuvânt sună bine, dar nu vă spune dacă voucherul pe care îl aveți acoperă pragul cerut. Limita minimă este, de regulă, de 20 RON, însă condiția exactă trebuie verificată pentru fiecare cazinou.
Am pățit să presupun că aceeași valoare se aplică peste tot. Nu se aplică neapărat. O recenzie de specialitate menționează că unele cazinouri pot cere un prag de 50 RON, în loc de 20 RON. Este o condiție semnalată de acel tip de sursă, nu o regulă generală pentru toate platformele. Tocmai de aceea, înainte să aleg unde joc, caut suma afișată în condițiile operatorului.
Pragul contează și când vă potriviți depunerea cu voucherul. Dacă minimul impus de cazinou este mai mare decât suma pe care intenționați să o folosiți, plata poate să nu corespundă cerințelor platformei. Verificarea aceasta vă scutește de o alegere făcută doar după numele metodei de plată.
Al doilea lucru pe care îl compar este taxa percepută de operator pentru depunerea cu Paysafecard. Nu presupun că două cazinouri tratează plata identic doar fiindcă afișează aceeași metodă. Caut informația în condițiile de plată și notez separat suma minimă și taxa. Așa văd cât trebuie să depun și ce cost se aplică pe platforma respectivă, fără să confund condițiile operatorului cu regulile voucherului.
Nu aș numi un singur site „cel mai bun” doar pentru că acceptă Paysafecard. Pentru mine, comparația are sens abia după ce verific dacă platforma poate funcționa legal în România: cazinourile care oferă jocuri online aici trebuie să dețină licență ONJN. Apoi mă uit la pragul minim și la taxa comunicată de operator. Sunt condiții concrete, nu promisiuni.
Îmi notez datele înainte să depun. Atât.
Paysafe, Paysafecard și contul folosit pentru plată
Paysafe și Paysafecard sunt denumiri pe care le vedeți adesea împreună, dar pentru plata la cazinou contează ce metodă apare efectiv în contul dumneavoastră. În România, majoritatea cazinourilor solicită un cont My Paysafecard pentru procesarea plăților. Asta înseamnă că nu e suficient să vă bazați doar pe faptul că aveți un voucher: operatorul poate cere ca plata să fie asociată contului My Paysafecard.
Eu am tratat la început voucherul și contul ca pe același lucru. Nu sunt. Voucherul conține creditul cumpărat, iar contul este cel solicitat de multe cazinouri pentru procesarea plății. Înainte să vă bazați pe o anumită variantă, verificați în casieria cazinoului ce opțiune de plată este disponibilă și ce condiții cere. Mai bine lămuriți asta din timp decât să descoperiți abia când vreți să folosiți creditul.
Dacă valoarea codului preplătit de 16 cifre depășește suma plății, restul poate rămâne pe voucher pentru o plată ulterioară. Nu îl considerați însă un sold pe care îl puteți uita fără grijă. O recenzie de specialitate menționează că, deși voucherul nu expiră propriu-zis, după 30 de zile de la cumpărare se poate percepe o taxă de administrare asupra creditului rămas. Condițiile pot depinde de regulile aplicabile voucherului, așa că verificați-le înainte să păstrați un rest nefolosit.
Eu aș nota data cumpărării și aș folosi creditul rămas cât timp îmi este util, în loc să presupun că va rămâne neatins la nesfârșit. Dacă nu intenționați să depuneți imediat, țineți cont și de modul în care cazinoul cere procesarea plății prin My Paysafecard. Un voucher păstrat și un cont folosit la plată sunt lucruri diferite; să le confundați vă poate lăsa cu bani disponibili, dar fără claritate asupra modului în care îi puteți folosi.
Pe scurt: verificați contul și condițiile soldului rămas. Nu lăsați creditul uitat.
Cumpărarea unui voucher Paysafecard cu numerar sau card
Pentru cumpărarea unui voucher PaysafeCard cu numerar, există puncte de plată din rețelele SelfPay, PayPoint, Poșta Română și Euronet. Acestea sunt opțiunile concrete pe care le-aș lua în calcul înainte să caut vouchere prin anunțuri sau de la persoane necunoscute. Verificați că punctul de vânzare aparține rețelei indicate și că tranzacția se desfășoară prin canalul autorizat al acesteia.
Plata cu cardul nu trebuie presupusă doar fiindcă un punct vinde vouchere. Modalitățile disponibile pot depinde de locul în care cumpărați, așa că verificați direct la comerciant dacă acceptă cardul pentru voucherul PaysafeCard. Dacă informația nu este clară, întrebați înainte să începeți plata; nu vă bazați pe promisiunea unui vânzător particular.
Aici am văzut cât de ușor poate fi confundată o ofertă aparent comodă cu o tranzacție sigură. Un cod preplătit de 16 cifre funcționează ca valoare de plată, iar dacă ajunge la altcineva, nu mai aveți control asupra lui. Nu-l trimiteți prin telefon sau e-mail și nu-l comunicați unei persoane care pretinde că vă ajută să-l cumpărați ori să-l activați. Păstrați-l în siguranță.
„Vânzare rapidă” poate însemna, în realitate, un cod deja folosit sau o plată pe care nu o puteți verifica. Nu cumpărați voucherul de la persoane fizice și evitați sursele neoficiale, chiar dacă prețul ori promisiunea de livrare par tentante. Cumpărați numai de la aparate de plăți autorizate sau de la punctele oficiale ale rețelelor menționate. Dacă aveți îndoieli privind vânzătorul, opriți tranzacția.
Numerar sau card, regula practică rămâne aceeași: identificați mai întâi un canal autorizat și confirmați cu acesta ce opțiuni de plată oferă. Nu transmiteți datele voucherului ca să obțineți confirmări de la terți. Mai bine renunțați la o ofertă incertă.
Limite și timp de așteptare la retragerile prin Paysafecard
După ce retragerea prin Paysafecard este permisă, următorul lucru de verificat este suma pe care o puteți solicita și timpul de procesare. Am învățat să nu mă bazez doar pe formulări precum „rapid” din paginile de prezentare: contează limita afișată în cont și termenul comunicat de operator.
O recenzie de specialitate indică pentru conturile Standard o limită lunară de retragere de 1.000 RON la operatorii care oferă această opțiune. Tratați cifra ca pe o condiție care trebuie verificată în termenii cazinoului, nu ca pe o regulă valabilă peste tot. Limitele se pot schimba, iar statutul contului poate conta. Citiți condițiile aplicabile înainte să vă faceți planul de încasare. Altfel, surpriza vine târziu.
Și pragul minim merită verificat. Potrivit unei recenzii de specialitate, la majoritatea cazinourilor care permit retrageri Paysafecard, suma minimă este indicată ca fiind 20 RON sau 40 RON. Diferența contează dacă doriți să retrageți un sold mic: o cerere sub pragul platformei nu va putea fi procesată prin acea metodă. Eu verific mai întâi limita din casierie sau din termenii de plată, apoi decid ce sumă solicit.
Timpul de așteptare nu este identic la toți operatorii. Procesarea poate fi instantanee, poate dura o oră sau se poate întinde până la trei zile lucrătoare; depinde de cazino și de verificările procesării. Așadar, „instant” nu descrie neapărat fiecare cerere. Dacă operatorul trebuie să revizuiască tranzacția, plata poate să nu ajungă imediat, chiar dacă metoda este disponibilă.
Păstrați la îndemână confirmarea cererii și urmăriți starea ei în cont. Dacă termenul afișat de operator a trecut, contactați serviciul de asistență cu detaliile tranzacției, fără să comunicați codul Paysafecard. Înainte să solicitați banii, verificați împreună pragul minim, plafonul aplicabil contului și timpul estimat. Trei verificări simple.
Cum vă alimentați contul folosind Paysafecard?
Cumpărați un voucher Paysafecard încărcat cu suma dorită, apoi introduceți codul PIN de 16 cifre în casieria cazinoului și confirmați plata. După confirmarea tranzacției, banii sunt transferați în contul de joc.
Există comisioane pentru Paysafecard?
Da. Depunerile la cazinourile din România sunt supuse unei taxe de 2% din suma depusă; unii operatori, precum Vlad Cazino sau Unibet, aplică o taxă de 5% pentru depunerile prin Paysafecard.
Puteți depune fără un cont Paysafecard?
De regulă, nu: majoritatea cazinourilor din România solicită un cont My Paysafecard pentru procesarea plăților. Verificați cerințele afișate în casieria cazinoului înainte să cumpărați voucherul.
Este necesară vreo taxă?
Da. În România se aplică o taxă de 2% pentru fiecare depunere, indiferent de metoda de plată; la unii operatori, depunerile prin Paysafecard pot fi taxate cu 5%.
Este ușor să faceți o depunere la un cazinou cu Paysafecard?
Da. Cumpărați un voucher, introduceți codul PIN de 16 cifre în casieria cazinoului și confirmați plata. Verificați mai întâi dacă Paysafecard este disponibil pentru contul dumneavoastră.
Plăți și retrageri la cazinourile din România
Conținut creat de echipa «CAZINOU ONLINE»